不需要押品的企业授信,银行看的是哪几类经营数据
没有押品的企业授信,银行看的是纳税、发票、结算流水、科技资质、应收账款这五类第三方系统里的记录。本文逐类讲清每份数据出自哪个系统、为什么它比企业自报的数字更可信、你自己在哪儿查得到,依据的现行文件均标注文号与官方链接。
会计师
共 105 篇署名文章
没有押品的企业授信,银行看的是纳税、发票、结算流水、科技资质、应收账款这五类第三方系统里的记录。本文逐类讲清每份数据出自哪个系统、为什么它比企业自报的数字更可信、你自己在哪儿查得到,依据的现行文件均标注文号与官方链接。
银行审企业周转类贷款,算的是资金缺口而不是资产规模。本文按《流动资金贷款管理办法》(金融监管总局令 2024 年第 2 号)拆解附件的营运资金量测算口径、尽职调查的九项内容和受托支付的适用情形,并区分流传的那些「门槛」哪些有法规依据、哪些只是各家自己的风控口径。
被列入经营异常名录不是行政处罚,是一条公开的提醒记录。管这件事的是《企业信息公示暂行条例》加两部市场监管总局规章,三份文件近两年全都动过:条例按 2024 年的国务院修改决定执行,条款号整体后移,原第十七条那套「满 3 年进严重违法企业名单」的写法已经被换掉;两部规章的现行版本 2025 年 12 月 25 日施行,列入情形里的「公示信息弄虚作假」换成了「未办理企业名称变更登记」,移出的办理期限写明为自受理之日起两个工作日。本文按现行条文逐条说清四种列入情形怎么认定、多久会被列入、移出要交哪些材料走哪条渠道、列入错了怎么在 30 日内提异议,引文全部标注文号、施行日期与官方链接,可以自己顺着链接核对。
武汉中小企业在签订合同、开展合作前,对合作方做背景调查是规避风险的关键。本文从工商信息、股权结构、信用状况、涉诉记录、经营情况 5 个维度,给出可操作的尽调步骤和免费查询渠道,帮助企业识别空壳公司、老赖企业和高风险合作方。
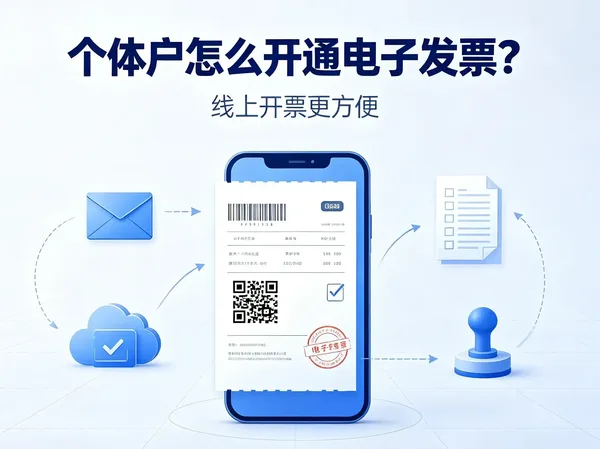
个体户经营过程中经常需要开具发票,电子发票使用便捷。本文讲解个体户开通电子发票基础流程,说明办理前提和常见注意事项。
网上流传的「武汉小微企业补贴汇总」大多没有文号、没有执行期限,过一年就是错的。本文不做汇总,改为讲清扶持政策的四层来源、现行文件里写死的条件,以及怎么自己把依据找出来核对。所有条款都标出发文机关、文号、发布日期和官方链接,读完可以自己判断一项听来的补贴是否存在、条件是否对得上、要不要为它付钱。