个体工商户经营所得个税怎么算:税率表、减半征收上限与算例
个体工商户的经营所得个税分三步算:先算全年应纳税所得额,再套 5% 到 35% 的五级超额累进税率表,然后对不超过 200 万元的部分减半。本文给出每一步的条款出处、速算扣除数的推导,以及两个能自己复算的算例。减半政策依据财政部 税务总局公告2023年第12号,执行到 2027 年 12 月 31 日。
开票、报税、年报、社保、成本票,按一年的节点排开
个体户和小微企业的财税问题,难的不是政策本身,而是不知道哪一条跟自己有关。这一组内容按经营者一年里真正会遇到的节点来排:开票、报税、年报、社保、成本票、代账要不要请人。每一篇都写清楚适用对象、法定期限,以及不做会有什么后果,并附上税务总局或本地税务机关的公开文件出处。政策会变,我们标注每篇内容的核对日期,遇到出入一律以官方最新口径为准。真正要紧的往往不是税率高低,而是有没有在期限内办完 —— 漏办的代价通常远大于税本身。
个体工商户的经营所得个税分三步算:先算全年应纳税所得额,再套 5% 到 35% 的五级超额累进税率表,然后对不超过 200 万元的部分减半。本文给出每一步的条款出处、速算扣除数的推导,以及两个能自己复算的算例。减半政策依据财政部 税务总局公告2023年第12号,执行到 2027 年 12 月 31 日。
发票总额度是一个自然月内不含增值税的开票金额上限,由税务机关赋予并动态调整。税务总局对公告2024年第11号的解读把动态调整列成月初赋额、赋额临时、赋额定期、人工赋额四种,只有最后一种要你出面。这篇说清每种由什么触发,以及申报没完成时可开金额为什么缩水。
定期定额和查账征收的分界线是有没有一套查得清的账,不是税负高低。本文按《税收征收管理法》和两份个体工商户规章的条文,讲清建账标准在哪、定额怎么核出来、超过定额之后要自己申报什么、哪几类情况会转成查账,以及为什么核定征收不等于免税。
月销售额 10 万元以下免征增值税这条线 2026 年仍然有效,但依据换了:增值税法施行后,起征点标准写进财政部 税务总局公告 2026 年第 10 号,2023 年第 19 号已停止执行。本文讲清按月 10 万与按季 30 万怎么分、开专票的部分为什么照样交税、超线后为什么全额计税。
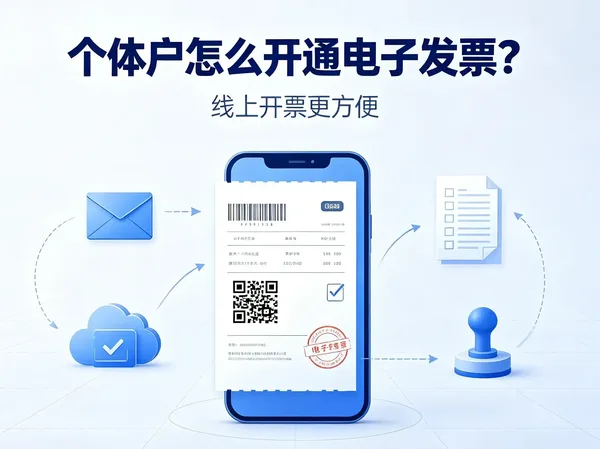
个体户经营过程中经常需要开具发票,电子发票使用便捷。本文讲解个体户开通电子发票基础流程,说明办理前提和常见注意事项。
武汉初创公司在记账报税上常纠结找代账公司还是自己做。本文从成本、专业度、风险、时间精力 4 个维度对比两种方式,结合武汉本地代账市场行情,给出不同阶段企业的选择建议,帮助初创企业做出适合自己的决策。
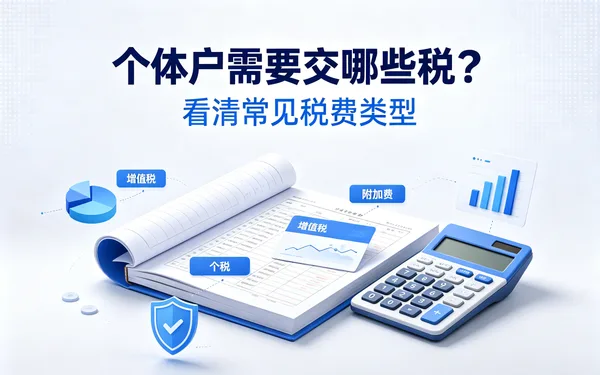
很多武汉个体户分不清自己需要缴纳什么税种,以为不开票就不用交税。本文梳理个体户涉及主要税种,区分核定征收与查账征收的不同情况。
个体户报税和开不开发票没有绑定关系。即便不开发票、没有营收,也要按税务核定周期完成申报,可以做零申报,但不能直接不报税。
领了营业执照、办完税费种认定,申报义务就已经产生,跟这个月开没开票、赚没赚钱没有关系。《税收征收管理法实施细则》第三十二条把话说得很直白:纳税人在纳税期内没有应纳税款的,也应当按照规定办理纳税申报。本文按现行法规把武汉个体工商户报税这件事拆开——核定征收和查账征收的分界在哪、申报周期由谁决定、零申报怎么才算报对、逾期的法律后果是什么,以及减半征收的优惠为什么落在申报表的一个栏次上。
财税合规是中小商户稳健经营的核心根基。本文聚焦个体工商户、小微企业常见财税误区,普及基础报税、票据管理等合规常识,帮助商户规避税务风险,规范经营流程,助力长期稳定发展。