武汉民宿小旅馆融资:信用贷与贴息
民宿的资产是装修和客流,不是房产——租赁物业做抵押天然吃亏。好消息是武汉已经跑出了专门产品:黄陂"民宿信用贷"凭信用档案贷到 200 万级别,工商银行"黄陂民宿文旅贷"线上申请,全国服务业贴息明确把民宿服务写进支持范围。这篇讲武汉开民宿的钱该怎么借、证照怎么配齐。
成本结构、盈亏平衡点、客单价、现金流,最基础的几本账
一家门店能不能活下去,多半不取决于某一次决策,而取决于几个数字有没有算清楚:固定成本和变动成本各是多少、盈亏平衡点在哪、客单价和复购各贡献了多少、现金流还能撑几个月。这一组内容讲的就是这些最基础的账,用的是零售和餐饮里通行的算法,不绕行业黑话。每篇尽量给出能直接套用的表格或算式,你拿自己店里的数字填进去就能得到结论,不用先学会一套记账软件。算清楚这几个数之后,进货、排班、要不要开第二家店这些决定,才有据可依,而不是凭手感。
民宿的资产是装修和客流,不是房产——租赁物业做抵押天然吃亏。好消息是武汉已经跑出了专门产品:黄陂"民宿信用贷"凭信用档案贷到 200 万级别,工商银行"黄陂民宿文旅贷"线上申请,全国服务业贴息明确把民宿服务写进支持范围。这篇讲武汉开民宿的钱该怎么借、证照怎么配齐。
药店和诊所是典型的轻资产经营:没有厂房设备可押,但有医保定点资格和逐月结算回款。这篇讲清楚"医保贷"类产品怎么认定你的经营、湖北药店能享受哪些贴息通道、以及刷医保套现类"资金方"为什么碰都不能碰。
教培行业融资的第一课是认清一个现实:学费不是你的钱。预收费全额进监管账户、一课一消之后,能用于周转的只有已消课结算部分。这篇写给武汉的非学科类机构和成人/职业培训主体:哪些贷款通道还开着、监管红线怎么别踩。
货车司机是典型的"车轮上的个体户":资产是一台在贬值的货车,收入随行情波动,最怕的是没流水证明、缺传统抵押。这篇把个体运输能用的三笔钱(购车贷、周转贷、车辆抵押)和最大的坑(应聘司机诱导贷款的"套路运")一次讲清。
汽修店的钱缺口通常在三处:换设备(举升机、四轮定位仪)、囤配件、接店转让。这篇按"先入账、再选通道、后防坑"的顺序,把武汉汽修店能用的创业担保贷款、服务业贴息、设备类融资讲清楚,包括个体户没有对公流水时银行怎么认定你的经营。
利润表上有 3 万利润、账上的钱却少了,这不是记错账:利润按权责发生制确认,现金按实际收付算,差额全在现金流量表里。这篇讲三类现金流各自统计什么、利润为正而经营性现金流为负通常卡在应收和存货哪一处,并给出一个能复算的估算式和四栏月度表的列法。
机关、事业单位从中小企业采购,付款期限自交付之日起 30 日,合同另有约定的也不得超过 60 日;大型企业默认 60 日,约定更长的要按行业规范与交易习惯说得出理由。依据是《保障中小企业款项支付条例》第九条。本文对着条文讲清楚:这条规矩管谁、60 日从哪一天起算、2025 年修订新禁止的「以第三方付款为条件」条款,以及被拖欠后的法定投诉时限。
房租占营业额的比例没有任何文件规定过,行业里流传的数字都是同行经验值。这篇讲四件事:分子分母各取哪个数、怎么用毛利率倒推出属于自己的房租上限、这个比例在哪三种情况下会骗人、续租前该核对的合同条款,法律部分逐条给出民法典原文与条号。
一天要卖多少才不亏,是一道有确定答案的算术题:日固定支出除以毛利率。这篇用日固定支出 550 元、毛利率 65% 的小店走一遍,算出日盈亏平衡点 846 元,再拆成客单价和客流,并说清含税与不含税口径为什么必须对齐——依据是《中华人民共和国增值税法》第七条和实施条例第十六条。
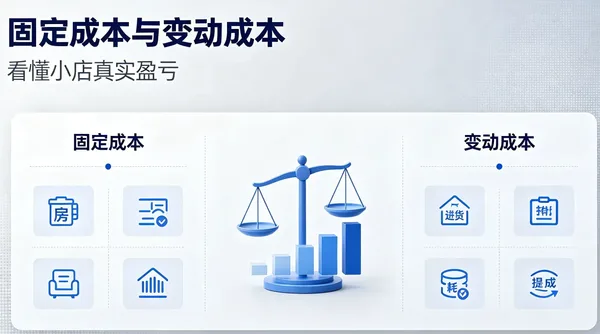
很多小店表面赚钱、月底亏钱,核心原因是不会区分固定成本与变动成本。看懂门店真实成本结构,才算真正会开店、会算账。