银行审批贷款时到底查什么?经营贷审核的 5 个维度
银行审批经营贷看哪些?主要查 5 个维度:经营主体资质(营业执照满 1 年)、经营流水(月均覆盖月供 2 倍)、征信记录(无连三累六)、负债收入比(低于 50%)、贷款用途(合规真实)。每个维度都有硬指标,提前自查能提高通过率。
聚焦中小微企业与实体门店,输出数字化建设、门店运营、企业信息化相关知识参考,助力本地商户数字化提质增效。
数字化转型已经成为实体商户、中小企业提质增效的重要路径。本商业服务板块聚焦中小微企业与线下实体门店,围绕商户数字化建设、门店运营管理、商业经营实操、企业信息化方案展开分享。结合武汉本地实体经济发展现状,输出可落地的经营思路与信息化建设参考。从数字化工具选型、门店运营优化到企业信息化搭建,多维度解析实体经营痛点。所有内容立足真实经营场景,输出务实可行的实操思路,为本地中小市场主体数字化升级提供知识参考,赋能线下实体企业高质量发展。
银行审批经营贷看哪些?主要查 5 个维度:经营主体资质(营业执照满 1 年)、经营流水(月均覆盖月供 2 倍)、征信记录(无连三累六)、负债收入比(低于 50%)、贷款用途(合规真实)。每个维度都有硬指标,提前自查能提高通过率。
信用卡分期没还完会影响经营贷审批吗?会。信用卡分期月供计入月负债,银行计算负债收入比时会把分期金额算进去。分期多笔、余额高,可能降低审批额度或被拒。正常还款、负债比低于 50% 则影响不大。
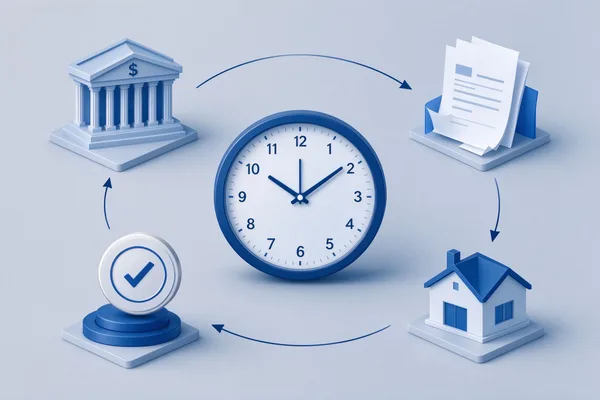
武汉经营贷从申请到放款一般需要多久?本文按实际办理流程拆解:准备材料 1-3 天、银行面签 1 天、下户评估 3-5 天、审批 3-7 天、抵押登记 3-5 天、放款 1-2 天。加急最快 7 天,普通流程 15-20 天。各环节时间取决于企业资质和材料完整度。
以纳税数据为主要依据的授信,底下是同一套公开规则。本文按《纳税缴费信用管理办法》(国家税务总局公告2025年第12号)讲清 A、B、M、C、D 五级的分数口径、新办企业为什么落在 M 级、哪些情形直接判 D 级、信用修复怎么申请,再按税总纳服发〔2026〕19号讲清把涉税数据授权给银行的规矩,以及「纳税多少就能贷多少」这个说法问题出在哪。
「企业征信差」在日常里指的东西很杂:金融征信的逾期、纳税缴费信用的等级、经营异常名录、行政处罚公示——这几样归不同机关管,依据不同文件,修复途径和时限也完全不同。本文按三套系统分开讲:哪一样能改、去哪里办、各自要多久,以及那些混着说的「修复方案」为什么一条也走不通。
换收银或会员系统时,真正卡住人的不是功能差异,是旧系统里的数据搬不出来。这篇把选型时该先问的那一件事讲清楚:会员、订单、库存能不能整表导出、导出的明细能不能自己对上账,并按《个人信息保护法》和《网络数据安全管理条例》说明服务终止后数据归谁、合同里该写哪几句。