营业执照贷款一般能贷多少钱?
有营业执照就能贷,但能贷多少看经营不看执照。信用类一般 10 万~100 万,税贷发票贷看纳税开票,抵押类看房产。本文拆解额度逻辑和申请条件。
聚焦中小微企业与实体门店,输出数字化建设、门店运营、企业信息化相关知识参考,助力本地商户数字化提质增效。
有营业执照就能贷,但能贷多少看经营不看执照。信用类一般 10 万~100 万,税贷发票贷看纳税开票,抵押类看房产。本文拆解额度逻辑和申请条件。
经营贷额度没有统一上限,银行按经营流水、征信、抵押物核定。本文拆解额度怎么算、不同资质大概能贷多少、怎么提高额度,帮你心里有数再申请。
银行审批经营贷看哪些?主要查 5 个维度:经营主体资质(营业执照满 1 年)、经营流水(月均覆盖月供 2 倍)、征信记录(无连三累六)、负债收入比(低于 50%)、贷款用途(合规真实)。每个维度都有硬指标,提前自查能提高通过率。
信用卡分期没还完会影响经营贷审批吗?会。信用卡分期月供计入月负债,银行计算负债收入比时会把分期金额算进去。分期多笔、余额高,可能降低审批额度或被拒。正常还款、负债比低于 50% 则影响不大。
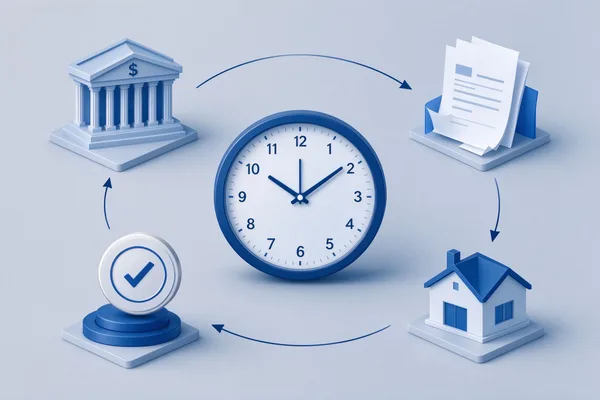
武汉经营贷从申请到放款一般需要多久?本文按实际办理流程拆解:准备材料、面签、下户评估、审批、抵押登记、放款各环节耗时。加急最快 7 天,普通流程 15-20 天,取决于资质和材料。
以纳税数据为主要依据的授信,底下是同一套公开规则。本文按《纳税缴费信用管理办法》(国家税务总局公告2025年第12号)讲清 A、B、M、C、D 五级的分数口径、新办企业为什么落在 M 级、哪些情形直接判 D 级、信用修复怎么申请,再按税总纳服发〔2026〕19号讲清把涉税数据授权给银行的规矩,以及「纳税多少就能贷多少」这个说法问题出在哪。
「企业征信差」在日常里指的东西很杂:金融征信的逾期、纳税缴费信用的等级、经营异常名录、行政处罚公示——这几样归不同机关管,依据不同文件,修复途径和时限也完全不同。本文按三套系统分开讲:哪一样能改、去哪里办、各自要多久,以及那些混着说的「修复方案」为什么一条也走不通。
换收银或会员系统时,真正卡住人的不是功能差异,是旧系统里的数据搬不出来。这篇把选型时该先问的那一件事讲清楚:会员、订单、库存能不能整表导出、导出的明细能不能自己对上账,并按《个人信息保护法》和《网络数据安全管理条例》说明服务终止后数据归谁、合同里该写哪几句。
个人码和商户码的分界不在有没有营业执照,而在银发〔2021〕259号那句「具有明显经营活动特征的个人」。这篇按规则原文讲清楚四件事:判据是行为不是证照、个人静态码为什么禁用于远程收款、手续费差别来自哪几个角色,以及钱在结算到你账上之前作为备付金存在哪里。
个体工商户的经营所得个税分三步算:先算全年应纳税所得额,再套 5% 到 35% 的五级超额累进税率表,然后对不超过 200 万元的部分减半。本文给出每一步的条款出处、速算扣除数的推导,以及两个能自己复算的算例。减半政策依据财政部 税务总局公告2023年第12号,执行到 2027 年 12 月 31 日。