营业执照贷款一般能贷多少钱?
有营业执照就能贷,但能贷多少看经营不看执照。信用类一般 10 万~100 万,税贷发票贷看纳税开票,抵押类看房产。本文拆解额度逻辑和申请条件。
共 13 篇也叫:实体门店数字化、门店数字化、小店数字化、线下数字化、实体店转型
本标签面向线下实体门店,科普轻量化数字化转型思路,不鼓吹昂贵系统改造。讲解中小实体店怎么利用数字化工具做到客户留存、流程优化、降本增效,适配预算有限的小店,覆盖收银、会员、库存、线上开店等常见环节。同时分享可落地的转型思路与真实案例,讲清楚哪些投入值得做、哪些是坑,供实体商户按自己的情况选择参考。
有营业执照就能贷,但能贷多少看经营不看执照。信用类一般 10 万~100 万,税贷发票贷看纳税开票,抵押类看房产。本文拆解额度逻辑和申请条件。
换收银或会员系统时,真正卡住人的不是功能差异,是旧系统里的数据搬不出来。这篇把选型时该先问的那一件事讲清楚:会员、订单、库存能不能整表导出、导出的明细能不能自己对上账,并按《个人信息保护法》和《网络数据安全管理条例》说明服务终止后数据归谁、合同里该写哪几句。
个人码和商户码的分界不在有没有营业执照,而在银发〔2021〕259号那句「具有明显经营活动特征的个人」。这篇按规则原文讲清楚四件事:判据是行为不是证照、个人静态码为什么禁用于远程收款、手续费差别来自哪几个角色,以及钱在结算到你账上之前作为备付金存在哪里。
网店、小程序商城、直播橱窗只要在做买卖,都要在首页或者经营主页面显著位置持续公示营业执照和行政许可信息;依法不用办登记的,也要公示一句自我声明。依据是《电子商务法》第十五条与市场监管总局令第37号第十二条,漏了责令限期改正,普通经营者可罚一万元以下。
很多小店在「留手机号换积分」的那一刻就已经越线了。这篇按《个人信息保护法》第十三条、第十四条、第十七条、第四十七条讲清三件事:收集之前必须告知哪四项、哪些字段必须单独同意、顾客要求删除时店里该做什么,最后压成一张能贴在收银台的告知书。
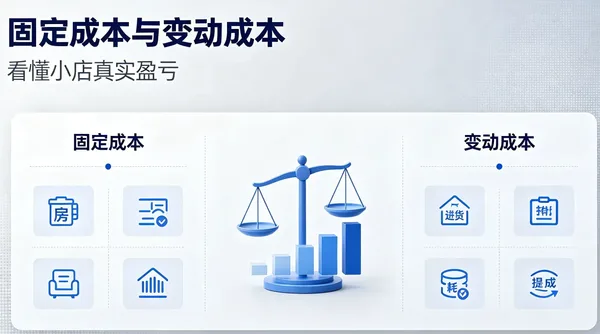
很多小店表面赚钱、月底亏钱,核心原因是不会区分固定成本与变动成本。看懂门店真实成本结构,才算真正会开店、会算账。
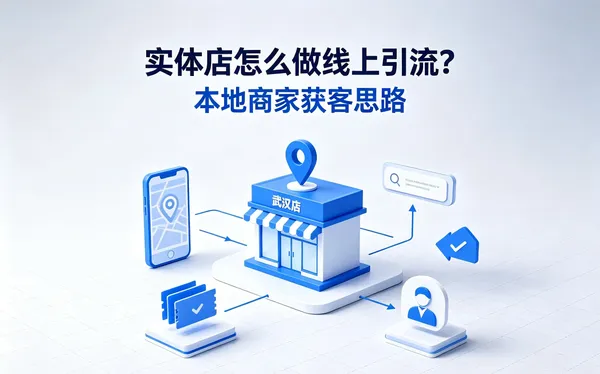
武汉线下实体店客流下滑,只靠自然到店很难维持经营。本文面向本地小店,分享低成本线上引流思路,适合餐饮、零售、生活服务类商户参考。
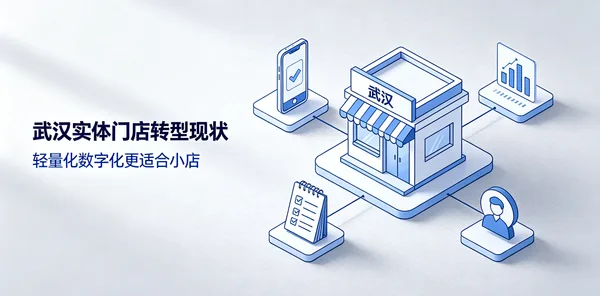
武汉本地实体门店正全面走向轻量化、数字化、合规化。本文分析本地小店经营痛点与转型方向,适合武汉中小商户参考学习。
实体店增收不靠疯狂拉新,提升客单价是低成本高效方案。分享 5 个小店可直接落地的实操方法,不涨价、不劝退老客,稳定提升门店营收。
门店数字化不是买一套系统就完事。收银、会员、储值卡、线上店铺、监控摄像头,每一样在落地之前都对应着写在法规里的硬性要求:登记事项变更有 30 日的申报期限,预付款要订书面合同,停业或者迁移要提前 30 日公告,装人脸识别设备有明确的用途限制,会员信息的处理规则必须集中公开展示。这些要求不看门店规模,也不因为「只是个小店」就放宽。本文把门店实际会碰到的六件事逐条拆开,讲清每件事的法律依据在哪、条文原话怎么说、办理入口是什么、自己怎么走完流程,并按「做错了要付什么代价」给出一个不依赖采购预算的先后顺序。