转贷省下的和赔上的:监管口径、法律后果与正规路径
「转贷降息」的推介通常只算一件事:利差乘以本金乘以年限。这个算法漏掉了提前还款违约金、垫资费用、评估与登记费用、期限结构变化,以及还清旧贷到新贷放款之间那段没有抵押的空窗。本文先分清三种「转贷」各自的合规边界,再讲这笔账完整应该怎么算,以及不必先还清的那条正规路径。
梳理武汉本地商业扶持政策与行业新规的适用主体、办理条件和实际影响,标注发布机关与文号,只做原创解读,不转载新闻稿。
「转贷降息」的推介通常只算一件事:利差乘以本金乘以年限。这个算法漏掉了提前还款违约金、垫资费用、评估与登记费用、期限结构变化,以及还清旧贷到新贷放款之间那段没有抵押的空窗。本文先分清三种「转贷」各自的合规边界,再讲这笔账完整应该怎么算,以及不必先还清的那条正规路径。
「先还清才能再办,中间的钱我来想办法」——这句话背后是一整套被监管反复点名的操作。本文汇总原银保监会消保局2022年风险提示和银保监办发〔2021〕39号的原话,讲清违规转贷在合同、征信、刑事三个层面的后果,并指出金规〔2024〕14号给出的续贷路径:符合条件的小微企业,本来就不必先行归还原贷款本金。
同一家机构对不同企业给出的条件可以差很远,「哪家利率低」因此很难有稳定答案。真正可比、且写在文件里的是三个口径:年化利率按什么方法折算、期限与还款方式如何改变实际支出、担保方式对应哪些法律责任。本文按中国人民银行公告〔2021〕第3号、金规〔2026〕2号和《流动资金贷款管理办法》讲清这三样,并给出自己把两份报价折算到一起的具体步骤。
钱到账之后能不能自己支配,是经营用途贷款里最容易想当然的一件事。本文讲用途的边界由哪些文件划定、受托支付为什么不让钱先到自己账上、提款时要准备哪些材料,以及挪用之后在合同、征信和刑事三个层面各自会发生什么。
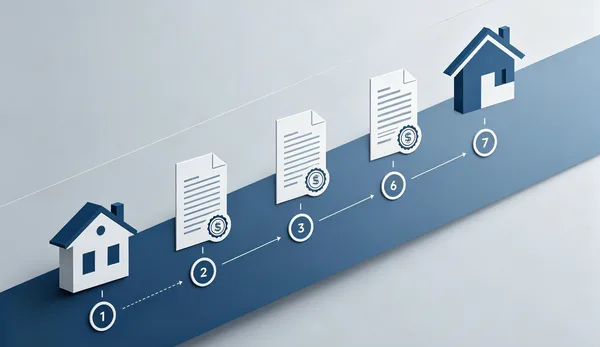
流程图各家画得都不一样,但有几步谁都绕不过去:抵押权自登记时设立、放款在登记之后、经营用途的资金要按受托支付方式支付。本文按《民法典》第四百零二条、《不动产登记暂行条例》第二十条和《流动资金贷款管理办法》,讲清哪些环节由法律和行政法规定死、哪些只是各家机构自己的口径,以及「多久能办完」为什么没有统一答案。
个体户转型为企业,法规写的不是「变更登记」而是「按拟变更的企业类型设立条件申请登记」。这一字之差决定了成立日期、字号、原有债务和纳税信用各走各的规矩。本文按《市场主体登记管理条例》及其实施细则、《促进个体工商户发展条例》对照哪些能延续、哪些要从头办。