被限制高消费怎么解除?六种情形、各自路径和对应时限
限制高消费和纳入失信被执行人名单是两套措施,触发条件、公布方式和时限都不一样。本文按最高人民法院三份现行文件的条文,梳理限制消费令解除的六种情形、各自的举证责任,以及申请纠正、复议和删除失信信息分别对应的天数。
共 20 篇
限制高消费和纳入失信被执行人名单是两套措施,触发条件、公布方式和时限都不一样。本文按最高人民法院三份现行文件的条文,梳理限制消费令解除的六种情形、各自的举证责任,以及申请纠正、复议和删除失信信息分别对应的天数。
信用报告记错了,能走的只有《征信业管理条例》(国务院令第631号)第二十五条给的异议:向征信机构或者报送这条数据的机构提出,对方自收到之日起 20 日内核查处理并书面答复。本文拆开讲受理主体、材料构成、20 日与 30 日两个期限的起算点差别,以及不服时的投诉与起诉路径。
查本人的信用报告只有三类官方入口:人民银行查询点的柜台和自助查询机、征信中心官网的互联网个人信用信息服务平台、征信中心授权的银行网银与手机银行 APP。每年两次免费出自《征信业管理条例》第十七条,收费按发改价格〔2025〕668 号:柜台前两次免费、第三次起 5 元,其余渠道免费。
「连三累六」不是法规里的说法,是各家风控自己的口径——征信报告只客观记录,不作评价。这篇按报告上的字段拆开讲:24 个月还款状态里 1 到 7 和 N、C、G 各代表什么,为什么少还 10 块和少还 1 万块在那一格里一模一样,以及《征信业管理条例》定的 5 年保存期从哪天起算、记错了怎么提异议。
被拒时听到的「综合评分不足」,通常指向某一条具体记录没达标。本文按准入规则和额度测算两层,拆开信用报告、查询记录、流水与申报数据、工商税务异常、现有负债、行业准入这六类常见原因,逐条说明依据哪份文件的哪一条、自己在哪儿能查到原件,并讲清个人信用记录为什么没有「修复」这回事。
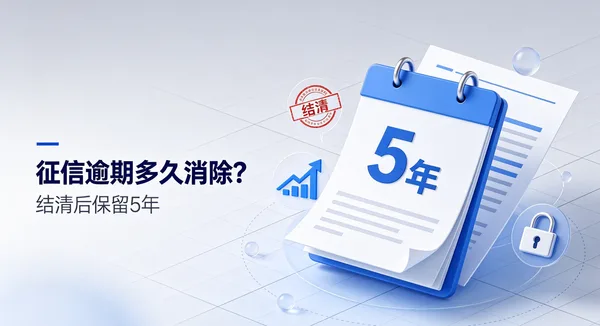
征信逾期记录不会过几年自动消失,官方规则:不良记录自欠款结清当日起保留 5 年;逾期一直不结清,记录会永久留存报告当中。