「注销网贷账户影响征信」是诈骗话术:这句话哪里不成立
接到「你有网贷账户没注销,会影响征信」的电话不必慌:信用报告上没有这一栏,也没有第三方能凭一句话增删记录。本文对着《征信业管理条例》(国务院令第631号)第六条、第十五条、第十六条、第二十五条,逐条说明这套话术断在哪里,并给出自己就能走完的核实路径。
共 53 篇也叫:征信维护、信用保护、养征信、信用档案管理、征信健康
接到「你有网贷账户没注销,会影响征信」的电话不必慌:信用报告上没有这一栏,也没有第三方能凭一句话增删记录。本文对着《征信业管理条例》(国务院令第631号)第六条、第十五条、第十六条、第二十五条,逐条说明这套话术断在哪里,并给出自己就能走完的核实路径。
查本人的信用报告只有三类官方入口:人民银行查询点的柜台和自助查询机、征信中心官网的互联网个人信用信息服务平台、征信中心授权的银行网银与手机银行 APP。每年两次免费出自《征信业管理条例》第十七条,收费按发改价格〔2025〕668 号:柜台前两次免费、第三次起 5 元,其余渠道免费。
「连三累六」不是法规里的说法,是各家风控自己的口径——征信报告只客观记录,不作评价。这篇按报告上的字段拆开讲:24 个月还款状态里 1 到 7 和 N、C、G 各代表什么,为什么少还 10 块和少还 1 万块在那一格里一模一样,以及《征信业管理条例》定的 5 年保存期从哪天起算、记错了怎么提异议。
查询记录是信用报告上最容易被误读的一栏:法规里既没有次数上限,也没有付费删除的通道。本文按《征信业管理条例》和《征信业务管理办法》的原文,讲清硬查询与软查询怎么分、自己查报告为什么不留硬查询记录、被拒之后继续申请为什么越来越难,以及被拒后可以做的五件不花钱的事。
被拒时听到的「综合评分不足」,通常指向某一条具体记录没达标。本文按准入规则和额度测算两层,拆开信用报告、查询记录、流水与申报数据、工商税务异常、现有负债、行业准入这六类常见原因,逐条说明依据哪份文件的哪一条、自己在哪儿能查到原件,并讲清个人信用记录为什么没有「修复」这回事。
本文按原文核对三件事:硬查询和软查询的分界是「谁为了什么去查」;《征信业管理条例》第十六条管的是不良信息保存5年,不是查询记录,法规从没规定过查询次数上限;个人征信不存在付费「修复」,异议和投诉是法定渠道且不收费。
被列入经营异常名录不是行政处罚,是一条公开的提醒记录。管这件事的是《企业信息公示暂行条例》加两部市场监管总局规章,三份文件近两年全都动过:条例按 2024 年的国务院修改决定执行,条款号整体后移,原第十七条那套「满 3 年进严重违法企业名单」的写法已经被换掉;两部规章的现行版本 2025 年 12 月 25 日施行,列入情形里的「公示信息弄虚作假」换成了「未办理企业名称变更登记」,移出的办理期限写明为自受理之日起两个工作日。本文按现行条文逐条说清四种列入情形怎么认定、多久会被列入、移出要交哪些材料走哪条渠道、列入错了怎么在 30 日内提异议,引文全部标注文号、施行日期与官方链接,可以自己顺着链接核对。
武汉企业参与政府采购和工程招投标时,信用状况是资格审查的关键环节。本文梳理招投标前必须自查的 8 项信用指标,包括失信被执行人、经营异常名录、纳税信用等级、行政处罚、涉诉记录等,并给出查询渠道和修复建议,帮助企业避免因信用问题废标。
武汉小微企业申请经营贷款时常被银行拒贷,本文梳理征信报告不良、纳税信用等级偏低、对公账户流水不足、被列入经营异常名录、负债比率过高 5 大核心原因,并结合武汉本地银行政策给出可操作的解决办法,帮助企业提高贷款通过率。
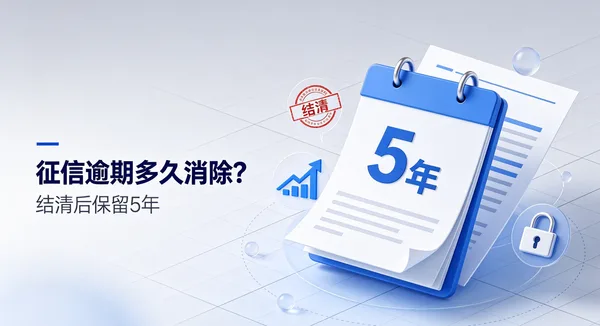
征信逾期记录不会过几年自动消失,官方规则:不良记录自欠款结清当日起保留 5 年;逾期一直不结清,记录会永久留存报告当中。