实体店如何区分固定成本与变动成本
很多小店表面赚钱、月底亏钱,核心原因是不会区分固定成本与变动成本。看懂门店真实成本结构,才算真正会开店、会算账。
又称 固定费用 · 刚性成本 · 固定支出 · 经营固定开支
固定成本是经营中不随业务量变化而增减的成本,如房租、固定人员工资、设备折旧、基础水电费等。它是企业盈亏平衡分析的基础:收入低于固定成本与变动成本之和就亏损。银行贷前评估会测算企业的固定成本负担,判断其现金流是否足以覆盖刚性支出。
固定成本就是"生意做多做少都要花的钱",房租、底薪、设备折旧都算。收入连固定成本都覆盖不了,就是入不敷出,银行最担心这种。
固定成本 = 一定时期内不随业务量变化的支出之和(房租+固定工资+折旧+固定水电等)。盈亏平衡点(件数)= 固定成本 ÷ (单价-单件变动成本)。例:月固定成本3万、单件毛利10元,需月销3000件才保本。
很多人以为很多店主只看单品盈利,忽略高额固定成本,单品赚钱,整体门店依旧亏损。
实际上固定成本越高,门店需要做到更高营业额才能够打平,是实体店测算盈亏平衡点的核心指标。
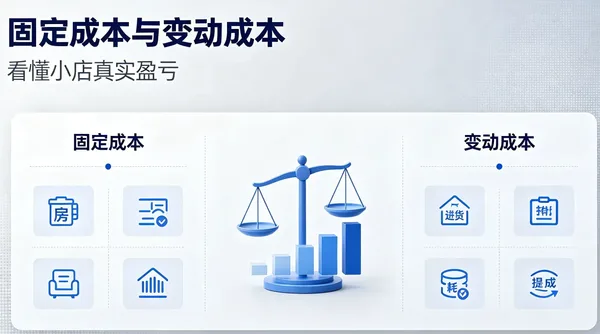
很多小店表面赚钱、月底亏钱,核心原因是不会区分固定成本与变动成本。看懂门店真实成本结构,才算真正会开店、会算账。
一天要卖多少才不亏,是一道有确定答案的算术题:日固定支出除以毛利率。这篇用日固定支出 550 元、毛利率 65% 的小店走一遍,算出日盈亏平衡点 846 元,再拆成客单价和客流,并说清含税与不含税口径为什么必须对齐——依据是《中华人民共和国增值税法》第七条和实施条例第十六条。
中小商户长效经营不靠短期红利,重在稳健布局。本文聚焦小微企业经营痛点,详解现金流管控、客户维护、经营心态三大核心要点,传授务实稳健的经营思路,助力实体商户良性可持续发展。
本词条为知识科普,只解释概念本身,不涉及任何具体产品。实际办理请以正规金融机构的合同条款为准。