连三累六是什么:10元逾期也算一次
「连三累六」不是法规里的说法,是各家风控自己的口径——征信报告只客观记录,不作评价。这篇按报告上的字段拆开讲:24 个月还款状态里 1 到 7 和 N、C、G 各代表什么,为什么少还 10 块和少还 1 万块在那一格里一模一样,以及《征信业管理条例》定的 5 年保存期从哪天起算、记错了怎么提异议。
报告上记了什么、什么会留痕、留下之后多久不再被看见
「连三累六」不是法规里的说法,是各家风控自己的口径——征信报告只客观记录,不作评价。这篇按报告上的字段拆开讲:24 个月还款状态里 1 到 7 和 N、C、G 各代表什么,为什么少还 10 块和少还 1 万块在那一格里一模一样,以及《征信业管理条例》定的 5 年保存期从哪天起算、记错了怎么提异议。
关注、次级、可疑、损失是《商业银行金融资产风险分类办法》给银行定的资产质量五档,不是征信中心给个人打的分;呆账不在这五档里,它是另一栏的账户状态。本文逐档对照条文讲定义和逾期天数门槛,并按《征信业管理条例》第十六条讲清已结清与未结清差在起算点。
本文按原文核对三件事:硬查询和软查询的分界是「谁为了什么去查」;《征信业管理条例》第十六条管的是不良信息保存5年,不是查询记录,法规从没规定过查询次数上限;个人征信不存在付费「修复」,异议和投诉是法定渠道且不收费。
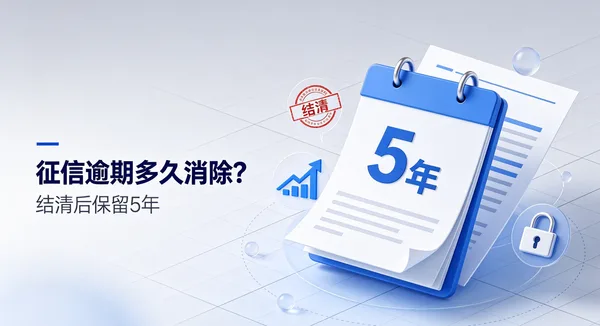
征信逾期记录不会过几年自动消失,官方规则:不良记录自欠款结清当日起保留 5 年;逾期一直不结清,记录会永久留存报告当中。
很多网传 “查询超过几次征信就花了”,其实没有硬性数字红线。征信变花看的是查询类型、查询集中程度,本文结合官方口径讲清怎么判断征信是否变花。
呆账是征信里最重的负面记录,比普通逾期危害大得多。多数人不懂呆账多久消除、能不能修复、怎么处理,本文一次性讲透,同时拆解常见骗局。
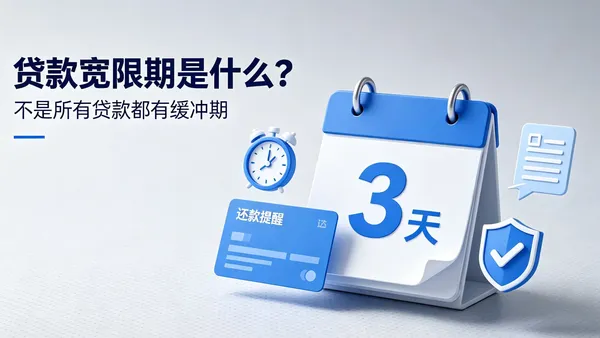
很多人默认贷款都有宽限期,晚还一两天没事。实际上宽限期并非法定强制权益,有无、时长完全以借款合同为准。看懂规则,避免无心逾期、损伤征信。
征信是个人和企业的经济信用名片,深刻影响信贷、合作等各类生活经营场景。本文通俗拆解个人征信核心组成板块,纠正大众常见征信认知误区,科普正规征信维护方法,规避虚假征信修复骗局。