武汉房产抵押贷款能贷几成?
武汉住宅抵押经营贷一般能贷评估价的 六到七 成,商铺、公寓更低。额度=评估价×抵押率,本文拆解评估价怎么定、抵押率受什么影响,让你提前算得清。
能办哪些产品、银行看什么数据、额度利率怎么定,申请前按这个顺序看
武汉住宅抵押经营贷一般能贷评估价的 六到七 成,商铺、公寓更低。额度=评估价×抵押率,本文拆解评估价怎么定、抵押率受什么影响,让你提前算得清。
按车辆评估价值核定,参考品牌、年限、里程、车况,一般为评估价5到8成。依据公安部《机动车登记规定》,需到车管所办抵押登记。车越新越保值,额度越高。
分两种:押证不押车(大绿本押给机构,车照常开,多数装GPS)和押车不押证(车停对方停车场)。依据《机动车登记规定》,抵押不要求转移车辆占有。
小产权房、还建房、被查封的房子为什么办不成抵押?抵押权从登记那一刻才成立,贷到的钱多数要走受托支付,贷款期限也有规章定的上限。本文按《民法典》物权编、《不动产登记暂行条例》和金融监管总局 2024 年第 2、3 号令的原文,把房产抵押经营贷里由法律定的部分,跟各家银行自己的风控口径分开讲。
抵押和质押的分界在占有转不转移,保证的分界在一般保证还是连带责任保证。这篇按《中华人民共和国民法典》的条号对照三者的标的物、生效时点、要不要办登记和实现顺序,最后一节讲替别人签字前必须读清的三栏。结论都给条号,可以自己去核。
流程图各家画得都不一样,但有几步谁都绕不过去:抵押权自登记时设立、放款在登记之后、经营用途的资金要按受托支付方式支付。本文按《民法典》第四百零二条、《不动产登记暂行条例》第二十条和《流动资金贷款管理办法》,讲清哪些环节由法律和行政法规定死、哪些只是各家机构自己的口径,以及「多久能办完」为什么没有统一答案。
银行给小微企业做经营类授信时看的五类数据——纳税、发票、结算流水、研发与知识产权、应收账款——共同点是都由第三方系统生成,企业自己改不动。本文逐条讲每类数据证明什么、凭什么能顶替押品的位置,以及自己在哪个官方系统里查得到,所引文件均标注文号与链接。
没有押品,银行凭什么给企业授信?本文按审查顺序讲清楚:纳税、发票、流水这三类数据分别在证明什么,为什么不该去背「多少倍」的额度口诀,申请前自己能核对哪四件事,以及看年化利率时口径为什么比数字更重要。依据《流动资金贷款管理办法》与中国人民银行公告〔2021〕第 3 号。
只有一张营业执照,银行不会放款——执照登记的是主体身份,不是还款能力。这篇按现行文件拆开讲企业授信里真正被核验的四类数据:税务记录、发票与结算流水、企业与个人两侧的信用记录、可执行的回款来源,并说明每一类你自己在哪个官方系统里查得到。
企业办流动资金贷款,钱不一定直接打进自己账户。这篇按《流动资金贷款管理办法》(国家金融监督管理总局令2024年第2号)的条文顺序,讲清受托支付和自主支付各自的定义、第三十条列举的三种强制情形,以及自主支付之后的报告与核查义务。
不得用于买房、炒股、理财、股权投资,不得用于股东分红,应用于日常生产经营周转。依据《流动资金贷款管理办法》,银行贷后会核查资金流向,挪用可提前收贷。
借款合同里真正决定成本的只有六处:年化利率的口径、费用明示表、还款计划表、提前还款、逾期罚息、担保与争议解决。本文逐处说明该核对什么、依据哪一条,出处是《中国人民银行公告》〔2021〕第3号、金规〔2026〕2号、《个人贷款管理办法》和《民法典》。
银行审企业周转类贷款,算的是资金缺口而不是资产规模。本文按《流动资金贷款管理办法》(金融监管总局令 2024 年第 2 号)拆解附件的营运资金量测算口径、尽职调查的九项内容和受托支付的适用情形,并区分流传的那些「门槛」哪些有法规依据、哪些只是各家自己的风控口径。
没有押品的企业授信,银行看的是纳税、发票、结算流水、科技资质、应收账款这五类第三方系统里的记录。本文逐类讲清每份数据出自哪个系统、为什么它比企业自报的数字更可信、你自己在哪儿查得到,依据的现行文件均标注文号与官方链接。
《民法典》第五十四条把个体工商户定为经营主体,能不能拿到经营性授信,取决于经营数据能否被第三方记录自证。本文按民法典、促进个体工商户发展条例、人民银行公告〔2021〕第3号、征信业管理条例四份原文,讲清债务范围、数据替代押品的逻辑、利率口径与征信记录规则。
经营贷和消费贷的分界不在价格,在监管对资金用途的要求。企业日常周转归《流动资金贷款管理办法》,个人消费和个人生产经营同归《个人贷款管理办法》。本文按条款号对照两者的用途限制、期限上限、受托支付门槛和挪用追责路径,并纠正「消费贷查得少」这个误解。
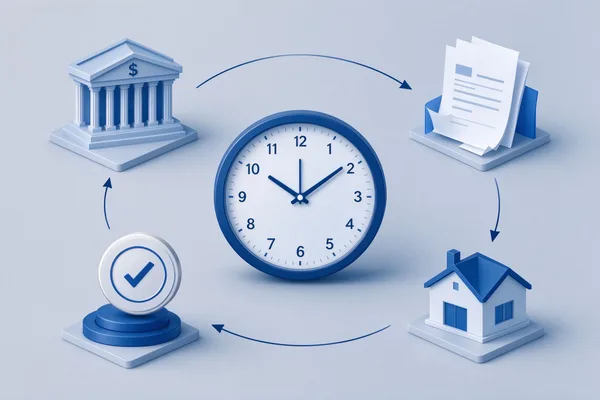
武汉经营贷从申请到放款一般需要多久?本文按实际办理流程拆解:准备材料、面签、下户评估、审批、抵押登记、放款各环节耗时。加急最快 7 天,普通流程 15-20 天,取决于资质和材料。
经营贷放款后资金不能直接转到法人个人账户或用于买房炒股。银行要求单笔超过 30 万走受托支付,直接打给供应商。自主支付额度内也要保留交易凭证。违规使用会被抽贷,影响征信。
银行审批经营贷看哪些?主要查 5 个维度:经营主体资质(营业执照满 1 年)、经营流水(月均覆盖月供 2 倍)、征信记录(无连三累六)、负债收入比(低于 50%)、贷款用途(合规真实)。每个维度都有硬指标,提前自查能提高通过率。
经营贷面签是贷款审批的关键环节,客户经理会问经营情况、资金用途、还款来源等 10 类问题。本文列出面签高频问题和应对思路,帮你从容通过面签。
钱到账之后能不能自己支配,是经营用途贷款里最容易想当然的一件事。本文讲用途的边界由哪些文件划定、受托支付为什么不让钱先到自己账上、提款时要准备哪些材料,以及挪用之后在合同、征信和刑事三个层面各自会发生什么。
银行根据企业提款申请和支付委托,直接把贷款付给企业的交易对手(供应商),不经过企业自己账户。依据《流动资金贷款管理办法》,超过一定金额的贷款须受托支付。
不能。流动资金贷款不得用于固定资产投资,购房属于固定资产。将经营贷违规用于买房属于挪用贷款,银行查到可提前收贷,情节严重的会被列入黑名单。
可以。符合条件的小微企业流动资金贷款,银行可办续贷或无还本续贷,到期不用先还本金就能继续贷。依据金融监管总局金规〔2024〕13号,到期前主动向银行申请。
「转贷降息」的推介通常只算一件事:利差乘以本金乘以年限。这个算法漏掉了提前还款违约金、垫资费用、评估与登记费用、期限结构变化,以及还清旧贷到新贷放款之间那段没有抵押的空窗。本文先分清三种「转贷」各自的合规边界,再讲这笔账完整应该怎么算,以及不必先还清的那条正规路径。
「流水不足」是被拒原因里最容易被误解的一条。误解在于把它当成一道门槛,好像把某个数字做上去就能过。实际上流水是用来跟纳税、开票数据互相印证的,不是用来单独达标的。本文讲流水到底在被怎么看,以及那些「养流水」的做法各自踩在哪里。
放贷资格不用问对方,自己能查。银行和消费金融公司持国家金融监督管理总局发的金融许可证,可在总局的许可证系统里按机构全称核对;小额贷款公司归省级人民政府和地方金融监管部门管,融资担保公司持省级部门发的融资担保业务经营许可证。本文按法条对照这四类的监管归属。
授信额度是账户的上限,已用额度是被占掉的部分,可用额度是两者相减后此刻能动的数。最容易混的是「结清」和「销户」:欠款还清账户仍然活着,那条授信在调阅报告的机构眼里随时可能被用掉,这就是「或有负债」的由来。本文按人民银行征信中心《带您读懂个人信用报告》的分栏,说清这三个数各自去哪儿找。