房产抵押办经营贷,哪几步是法律定死的?登记、支付与时间
流程图各家画得都不一样,但有几步谁都绕不过去:抵押权自登记时设立、放款在登记之后、经营用途的资金要按受托支付方式支付。本文按《民法典》第四百零二条、《不动产登记暂行条例》第二十条和《流动资金贷款管理办法》,讲清哪些环节由法律和行政法规定死、哪些只是各家机构自己的口径,以及「多久能办完」为什么没有统一答案。
共 24 篇
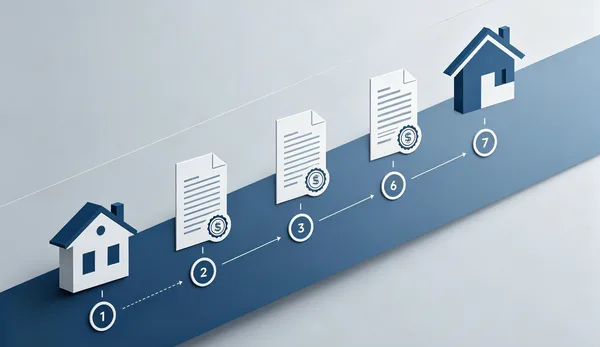
流程图各家画得都不一样,但有几步谁都绕不过去:抵押权自登记时设立、放款在登记之后、经营用途的资金要按受托支付方式支付。本文按《民法典》第四百零二条、《不动产登记暂行条例》第二十条和《流动资金贷款管理办法》,讲清哪些环节由法律和行政法规定死、哪些只是各家机构自己的口径,以及「多久能办完」为什么没有统一答案。
放贷资格不用问对方,自己能查。银行和消费金融公司持国家金融监督管理总局发的金融许可证,可在总局的许可证系统里按机构全称核对;小额贷款公司归省级人民政府和地方金融监管部门管,融资担保公司持省级部门发的融资担保业务经营许可证。本文按法条对照这四类的监管归属。
政府性融资担保让银行敢放款,不等于政府替借款人还钱。本文按《融资担保公司监督管理条例》(国务院令第683号)和国办发〔2019〕6号,讲清体系怎么搭、担保责任余额的倍数上限、担保费由谁承担、银担风险分担比例,以及代偿之后追偿关系怎么走。
创业担保贷款的财政贴息,现行依据是财政部《普惠金融发展专项资金管理办法》(财金〔2023〕75号,2023年10月1日施行)。本文按条文顺序读一遍:申请条件在第六条和第七条,贴多少在第八条,利率上限与期限在第十一条,办事流程在第十条,并说明哪些数字会随省级实施细则变动、不该照抄。
抵押和质押的分界在占有转不转移,保证的分界在一般保证还是连带责任保证。这篇按《中华人民共和国民法典》的条号对照三者的标的物、生效时点、要不要办登记和实现顺序,最后一节讲替别人签字前必须读清的三栏。结论都给条号,可以自己去核。
小产权房、还建房、被查封的房子为什么办不成抵押?抵押权从登记那一刻才成立,贷到的钱多数要走受托支付,贷款期限也有规章定的上限。本文按《民法典》物权编、《不动产登记暂行条例》和金融监管总局 2024 年第 2、3 号令的原文,把房产抵押经营贷里由法律定的部分,跟各家银行自己的风控口径分开讲。