房产抵押办经营贷,哪几步是法律定死的?登记、支付与时间
流程图各家画得都不一样,但有几步谁都绕不过去:抵押权自登记时设立、放款在登记之后、经营用途的资金要按受托支付方式支付。本文按《民法典》第四百零二条、《不动产登记暂行条例》第二十条和《流动资金贷款管理办法》,讲清哪些环节由法律和行政法规定死、哪些只是各家机构自己的口径,以及「多久能办完」为什么没有统一答案。
又称 不动产抵押登记 · 房产抵押登记 · 抵押备案 · 登记备案
抵押登记是把房屋、土地等不动产上设定的抵押事实,记载到不动产登记簿上的法定程序。办理不动产抵押时,抵押权自登记时设立;没办登记,抵押权要么不成立,要么不能对抗善意第三人。对借款人来说,抵押登记是银行放款的前提。
房子押给银行这件事,得在不动产登记中心留档。只有登记过的抵押才算数——你不还钱时银行能优先卖房受偿;没登记的话,银行排不上队,你也可能被坑(比如房子被二次抵押)。
抵押登记本身不涉及计算。相关的是抵押率(贷款额度÷评估价):住宅通常按评估价5-7成放款,具体以银行当期政策为准。登记费按不动产登记收费标准缴纳,住宅类通常几十元到几百元,各地不同。
很多人以为只要把房产证交给银行就算完成抵押;实际上交付权属证书不产生抵押权效力,只有在登记簇上完成抵押登记,抵押权才依法设立。
实际上办理抵押融资时应确认登记已完成并取得登记证明,同时核对登记簇记载的抵押权人与担保范围是否与合同一致。
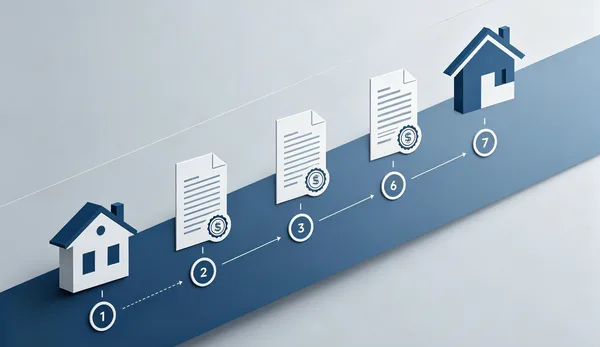
流程图各家画得都不一样,但有几步谁都绕不过去:抵押权自登记时设立、放款在登记之后、经营用途的资金要按受托支付方式支付。本文按《民法典》第四百零二条、《不动产登记暂行条例》第二十条和《流动资金贷款管理办法》,讲清哪些环节由法律和行政法规定死、哪些只是各家机构自己的口径,以及「多久能办完」为什么没有统一答案。
武汉住宅抵押经营贷一般能贷评估价的 六到七 成,商铺、公寓更低。额度=评估价×抵押率,本文拆解评估价怎么定、抵押率受什么影响,让你提前算得清。
抵押和质押的分界在占有转不转移,保证的分界在一般保证还是连带责任保证。这篇按《中华人民共和国民法典》的条号对照三者的标的物、生效时点、要不要办登记和实现顺序,最后一节讲替别人签字前必须读清的三栏。结论都给条号,可以自己去核。
本词条为知识科普,只解释概念本身,不涉及任何具体产品。实际办理请以正规金融机构的合同条款为准。